綠泡泡短劇入場,短劇為何又回到了小程序?
短劇正在重新回到它最初生長的地方。
9月下旬,微信上線了「綠泡泡短劇」小程序。與此前散落在微信生態中的大量短劇小程序不同,綠泡泡由微信短劇內容中心直接推出,覆蓋真人短劇、AI短劇和漫劇,採用免費加廣告的商業模式,並與視頻號、微信搜索等入口連接。
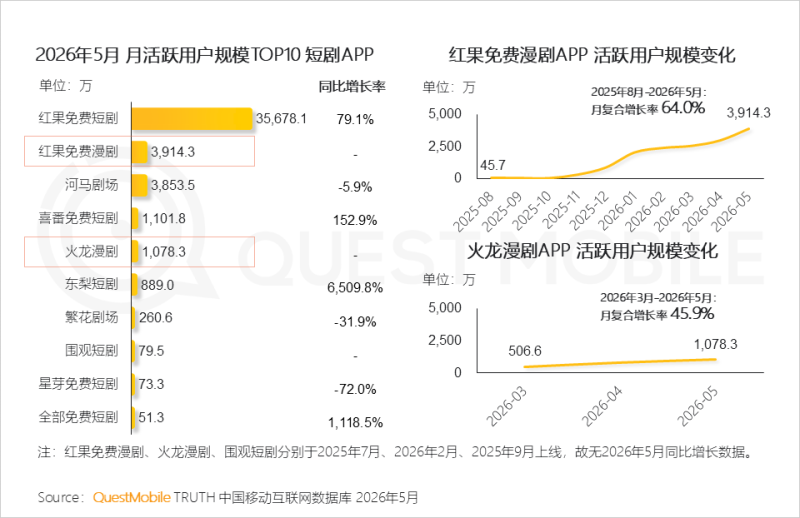
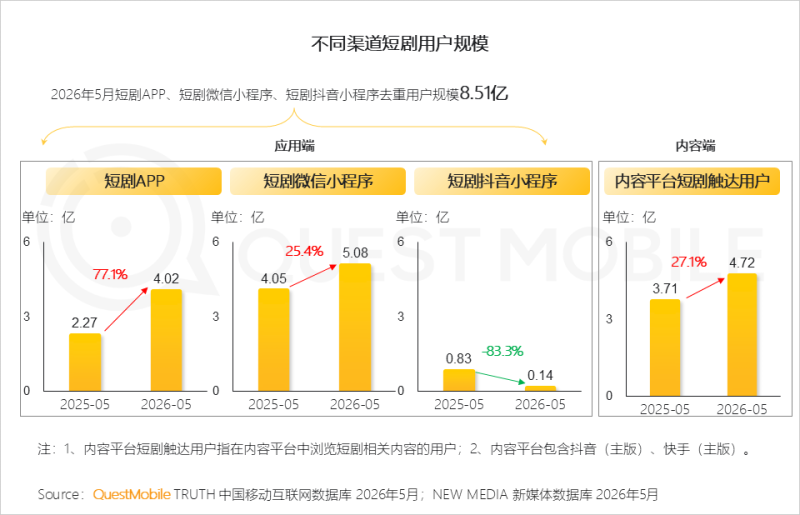
在短劇市場已經形成相對穩定的平台格局之後,微信此時入局看上去並不是一個好時機。過去幾年,紅果已經把免費短劇做成數億用戶規模的獨立App。據QuestMobile數據,截止到2026年5月,短劇行業去重用戶規模達到8.51億,短劇App用戶達到4.02億,其中紅果免費短劇單月活躍用戶達到3.56億,在獨立短劇App中已經形成明顯領先優勢。
而在綠泡泡之前,騰訊並非沒有嘗試過獨立短劇產品。今年2月,騰訊視頻內部孵化的火龍漫劇上線,定位AI漫劇垂直產品,截至6月,其月活已經達到1000萬。更早之前,騰訊視頻還推出過小程序「火星短劇社」。
如果只是為了再造一個紅果,現在顯然算不上最好的時間。因此,比「騰訊為什麼又做短劇」更值得追問的是:短劇平台格局已經逐漸穩定,微信為什麼仍然認為自己存在入場機會?
01 小程序短劇從未退場
在紅果成為短劇代名詞之前,短劇本就是一門小程序生意。
2020年前後,為了推廣網路小說而生產的信息流廣告逐漸爆火,令不少人萌發出了把它打造成一種新生意模式的想法:製作公司生產短劇,在抖音、快手等平台投放劇情切片引流,用戶被劇情懸念吸引后跳轉微信小程序,觀看若干免費劇集,再通過充值解鎖後續內容。
短劇本身就是一種低決策成本的娛樂內容,用戶看到廣告后無需下載App即可直接觀看,微信支付解決了付費問題,小程序又可以承接來自不同平台的流量。正因如此,在短劇發展的前期,小程序一直是短劇重要的播出渠道。
不過,用戶因為一部劇進入一個小程序,看完之後便可能離開,下一次看另一部劇,再進入另一個小程序。沒有哪個小程序形成了自己的護城河,也就沒有所謂的長期、穩定可言。這使得短劇雖然依靠投流邏輯迅速形成了一套高效率的商業模型,卻仍然更像一門圍繞單部爆款展開的生意,勝負手時常還不在短劇內容本身,而在於負責投流的人員是否足夠敏銳。
恰恰是在紅果出現之後,短劇行業才有了真正的大平台。它把原本分散在小程序里的觀看行為重新組織到了App中,用免費模式降低了觀看門檻,再用演算法推薦把原本彼此孤立的短劇連接起來。如此一來,用戶看完一部劇之後,可以繼續根據興趣尋找其它類型短劇。
紅果正是這一輪短劇App化最大的受益者。截至2026年5月,紅果的月活達到3.56億。商業模式從付費到免費之後,短劇也由一門高度依賴買量的生意,逐漸回歸到了依賴內容創意本身的大路上。
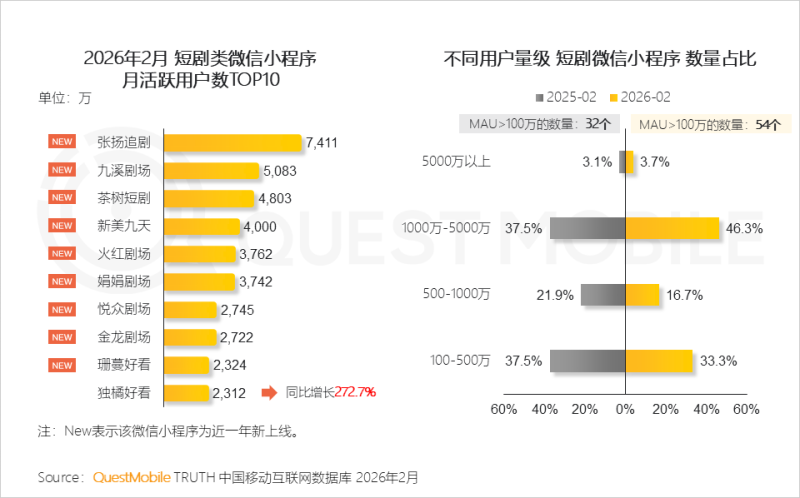
不過,一個容易被忽略的事實是,獨立App的崛起並沒有讓小程序短劇消失。據QuestMobile數據,2026年5月,短劇App整體月活達到3.35億,同比增長74.3%,同期微信短劇小程序用戶規模達到4.27億,同比增長59.9%。到5月,兩者仍然在同步增長:短劇App用戶達到4.02億,微信短劇小程序用戶則進一步達到5.08億,同比增長25.4%。這意味著在紅果增長的同時,微信小程序依舊沉澱著大量短劇用戶。
遷移的用戶,更多或許是來自抖音原生端。2026年5月,抖音短劇小程序用戶規模只剩下0.14億,同比下降83.3%。與此同時,紅果等獨立App迅速增長。
短劇行業快速發展的這些年裡,兩套消費體系依舊在各自奔跑:一套以紅果為代表,用戶主動進入獨立App,通過演算法讓用戶不斷消費內容;另一套仍然生長在微信小程序中,依靠視頻號、投流、搜索和社交傳播獲得用戶。
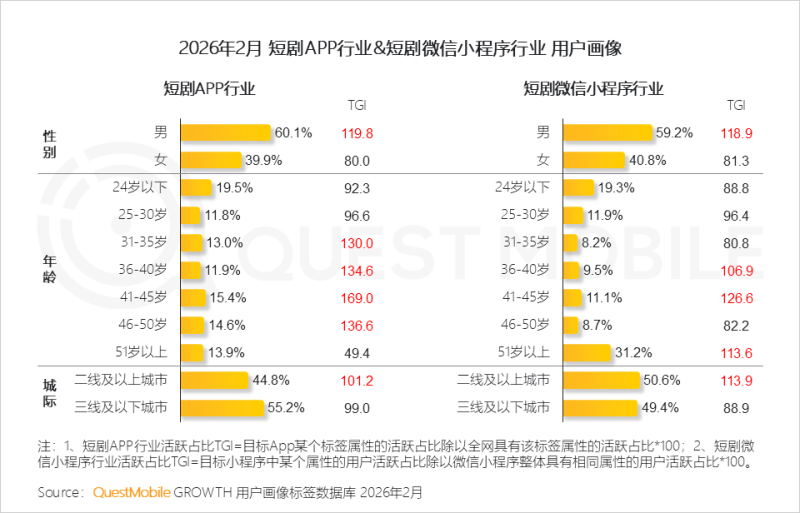
不同渠道甚至已經出現明顯的用戶差異。據QuestMobile數據,微信小程序則憑藉較低的使用門檻和微信關係鏈,在銀髮人群中保持較強滲透,51歲以上用戶佔比31.2%,比短劇APP高出17.3%。
沿著這條脈絡,更容易看清為什麼微信現在仍然有理由進入短劇市場。
如果把綠泡泡理解成一個從零開始與紅果爭奪用戶的產品,它的確已經錯過最佳窗口,但如果把它理解成一次對微信內部既有短劇消費的重新整合,邏輯就完全不同了。微信並不需要先從紅果手中搶走3億多用戶,它本就有一個5億級的短劇小程序用戶池。
只不過,過去的問題是這些用戶分散在大量第三方小程序里,沒有形成統一的短劇消費入口,現在的綠泡泡試圖形成一條新的鏈路:用戶在視頻號發現內容,進入綠泡泡觀看完整劇集,看完後繼續被推薦下一部,再通過搜索、分享等方式重新進入。
從這個意義上說,短劇並不是簡單地「從小程序走向App,又回到小程序」。真正發生的變化是,小程序本身也開始嘗試從一個承載單部短劇的工具,變成一個平台。
02 用視頻號打法,借AI東風
表面上看,綠泡泡對小程序短劇的整合來得有些太晚,但微信需要的天時與地利並不僅僅是龐大的用戶基數而已。視頻號之前的突圍經驗,再加上現如今AI漫劇帶來的內容供給,構成了微信此次入場的重要前提。
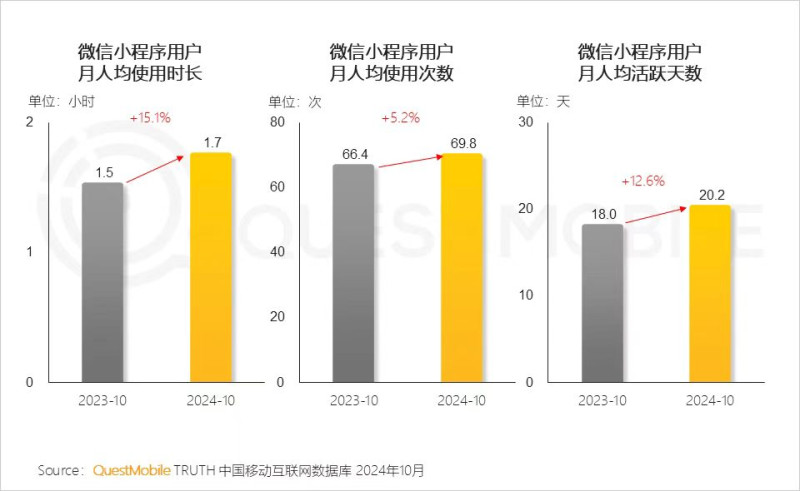
2020年視頻號上線時,短視頻市場同樣已經存在強勢平台。抖音、快手已經完成用戶教育,騰訊此前也曾通過微視等獨立App嘗試正面競爭,但最終真正獲得規模的卻是長在微信里的視頻號。據QuestMobile數據,2024年10月份時,微信小程序用戶已達到9.49億,月人均使用時長1.7小時,月人均使用次數也達到近70次。
視頻號的成功為綠泡泡留下了一個重要經驗:不一定要為新的內容消費行為建立一個單獨的產品,內生到微信這個超級生態里同樣是一種突圍思路。
尤其現在的綠泡泡完全是站在視頻號的肩上發力。從產品界面也能看到這種繼承關係:綠泡泡的播放頁沿用了視頻號用戶已經熟悉的點贊、評論、分享、收藏、浮窗等交互方式,「刷一刷」則直接採用上下滑動切換內容的信息流邏輯。
綠泡泡並不用讓用戶培養一種完全陌生的使用習慣,而是在微信已經形成的視頻號消費習慣上,再增加「追劇」這一層。
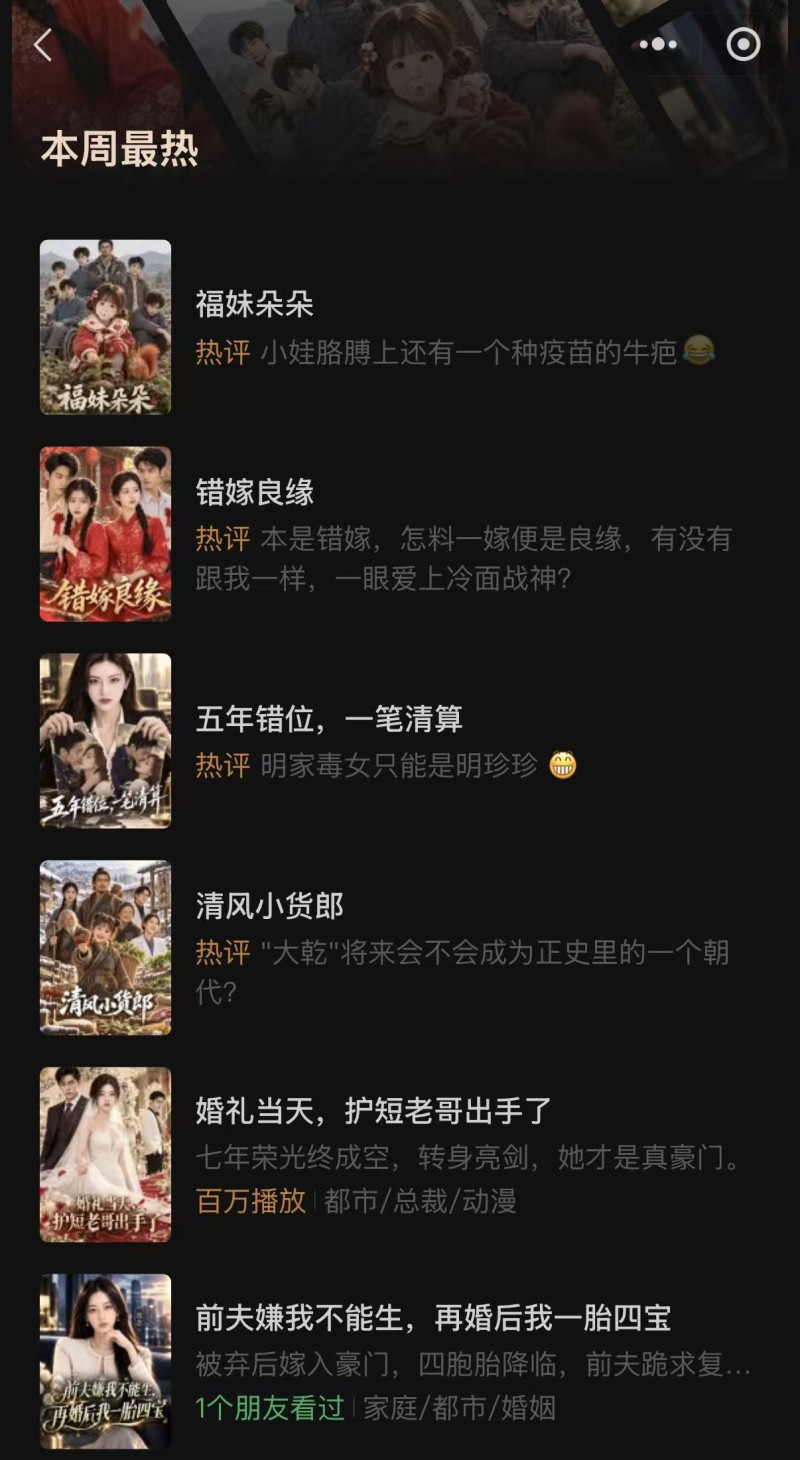
而在這個過程中,微信的社交關係成為短劇分發中一個與演算法不同的變數。據界面文娛觀察,綠泡泡的主頁面有著「朋友在看」一欄,而在「本月熱劇」「本周最熱」的榜單之中,還會出現「朋友看過」等標識。這與紅果依賴內容消費數據和演算法推薦形成了截然不同的分發邏輯。
演算法是把內容推給可能喜歡它的人,但用戶與用戶之間始終是孤島,而社交關係是讓內容在人與人之間形成有效傳播。兩種機制疊加后,一部短劇理論上可以同時經歷演算法分發和熟人傳播,不必像過去的小程序短劇那樣,每獲得一批新用戶都重新依賴一次外部投流。
當視頻號解決了內容怎樣找到用戶,就需要面對另一個問題:一個後來者從哪裡獲得足夠多的內容。
如果綠泡泡麵對的仍然是一個高度依賴真人拍攝、成熟製作公司和既有版權庫的短劇市場,那麼紅果已經積累的內容和供應商網路會形成相當高的進入壁壘,但AI給了綠泡泡彎道超車的機會。
2026年以來,AI漫劇成為短劇行業增長最快的內容類型之一。在2026微信公開課PRO上,騰訊宣布2025年微信生態漫劇上架量同比增長3380%。而據界面文娛觀察,綠泡泡上線之後,AI劇和動漫劇也被放在首頁核心位置,其中「年度精選」的30部短劇中,只有一部真人短劇。
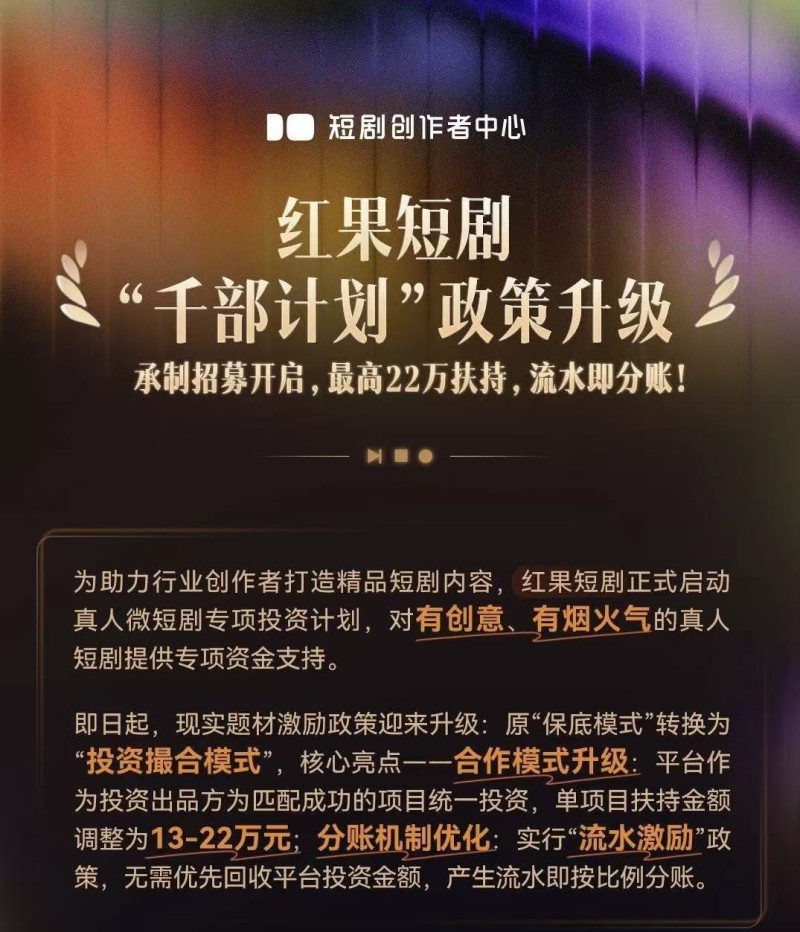
反過來,紅果儘管也有大量AI短劇儲備,但對真人實拍劇的態度明顯比綠泡泡更為推崇。不僅在紅果短劇APP界面中,還將真人劇擺在重要的位置,在各種場合,紅果短劇也明確表態不會放下真人短劇。第13屆中國網路視聽大會「微短劇高質量發展」論壇上,紅果短劇總編輯樂力透露,平台將以5億元專項資金堅定扶持真人短劇創作。前不久,紅果短劇更是啟動推出真人微短劇專項投資計劃「千部計劃」,對有創意、有煙火氣的真人短劇提供專項資金支持。
一旦生產不再是最稀缺的環節,行業的價值就會進一步向分發移動。面對數量越來越龐大的內容,誰能夠找到真正有潛力的作品,並把它送到合適的用戶面前?這給新的平台變數留下了空間。
所以,AI漫劇的爆發可能並不是綠泡泡出現的唯一原因,卻構成了一個重要的時間窗口。一邊是已經成熟的視頻分發體系,一邊是正在快速增加的新內容供給,微信過去最缺少的兩塊拼圖正在同時補齊。
03 下一輪平台競爭會不會發生?
綠泡泡出現之後,一個引得行業內外關注的焦點問題莫過於紅果和綠泡泡會不會像當年的長視頻平台一樣,進入新一輪內容爭奪?就在綠泡泡上線不久后,「綠泡泡對標紅果」詞條就躍上了微博熱搜一位。
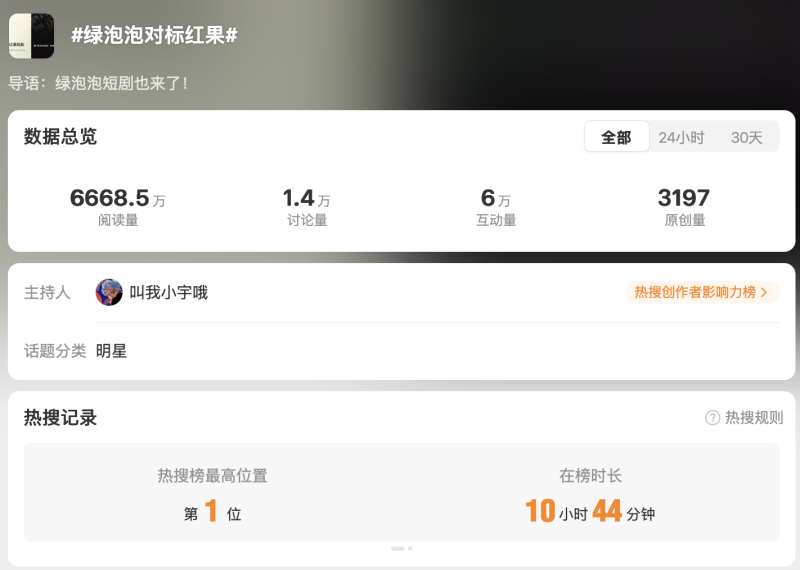
如果綠泡泡只是聚合微信短劇生態,那麼它與紅果之間並不存在完全的零和關係。微信可以繼續通過聯合發行,把原本散落在第三方小程序中的內容接入綠泡泡,通過視頻號、搜一搜和社交關係提供流量,再依靠廣告完成商業化。
目前微信給出的激勵政策也更接近這種思路。微信開放平台9月發布的2026年第四季度微短劇小程序激勵活動中,接入綠泡泡聯合發行、且人均播放時長達到10分鐘的優質新劇,最高可以獲得100%的收入激勵,其中包括90%現金分成和10%廣告金。在這種模式下,綠泡泡的核心目標不是把紅果用戶變成微信用戶,而是減少微信內部短劇消費的流失。
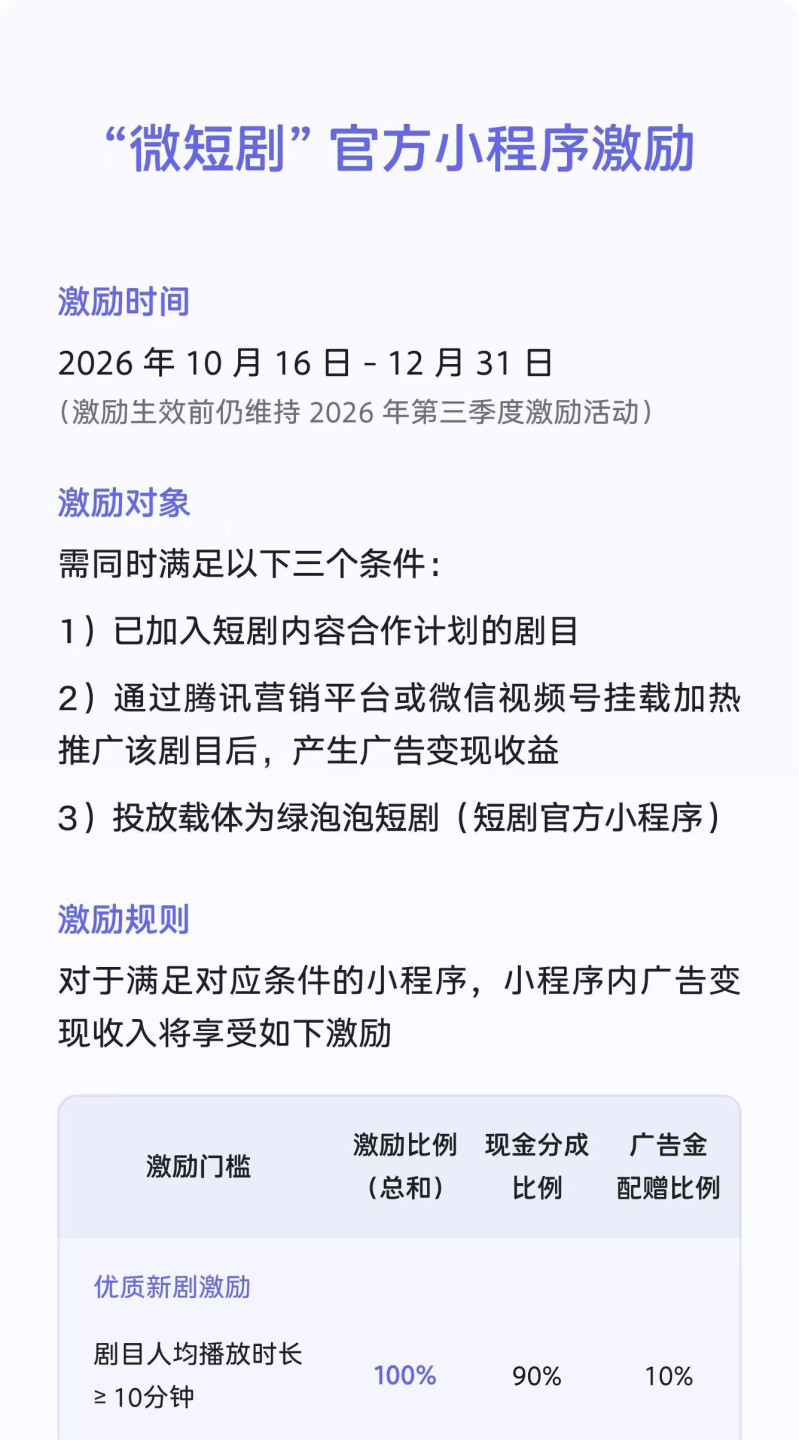
但如果微信發現,短劇能夠顯著增加用戶時長、廣告收入和留存,並因此開始把綠泡泡定義為一個真正的內容平台,那麼競爭的性質就會發生變化。
當兩個平台都免費、都有推薦演算法、都有龐大內容庫時,用戶為什麼選擇其中一個?最終仍然會回到內容。
事實上,紅果早已開始向內容上游布局。紅果此前披露其合作版權方已經超過400家,而這還沒有算上承製公司等合作方。這意味著,紅果與供應商之間已經不只是簡單的版權採購關係,而開始形成一個穩定的生產網路。與此同時,紅果內部設有自製中心,由編劇和製片人構成。據紅果短劇總編輯樂力此前披露,自製中心單月可以生產約100部短劇,而且站內爆款中,自製項目佔比明顯高於單純引入的項目。
平台進入劇本、立項、製作和收益分配的全過程,這意味著短劇平台的競爭正在從「誰擁有更多內容」逐漸走向「誰能夠組織內容生產」。
不過,即便未來紅果與綠泡泡發生內容競爭,也未必複製長視頻時代代價昂貴的版權大戰。
短劇的內容數量更大、生產周期更短、生命周期也更短,大規模買斷所有內容並不經濟。更可能形成的是一種分層的版權結構:大量普通內容繼續多平台發行,有潛力的新劇爭奪首發和窗口期,更重要的項目進入平台定製和聯合出品,只有極少數真正具有拉新和品牌價值的頭部項目走向獨家。那麼相比搶一部劇而言,更值得搶的是供應商。
對於平台而言,與能夠持續生產爆款的團隊建立穩定關係,可能比花高價買斷一部生命周期有限的作品更重要。尤其是AI縮短了作品製作周期后,讓整個製作線路的循環變得更快,與此同時,也降低了模仿成功內容的成本。此前就有AI短劇從業者告訴界面文娛,用AI「洗稿」爆款IP在業內已經變得非常泛濫,部分AI微短劇會將爆款IP原作的劇情邏輯、人物設定和敘事套路拆解后投餵給模型,再生成新的畫面。
那麼IP的作用也因此變得更加複雜。一方面,經過網文市場驗證的IP仍然可以降低內容試錯成本。2026年上半年紅果熱度TOP30的AI劇和漫劇中,有19部來自IP改編。但另一方面,AI帶來的「換皮式生產」又讓成功故事更容易被複制,一個爆款IP未必像長視頻時代的獨家版權那樣,天然形成牢固的平台護城河。
那麼下一輪短劇競爭真正稀缺的可能不是IP本身,而是持續生產差異化內容的能力。這也重新解釋了為什麼供應商可能比單部作品更加重要。對於平台而言,一個能夠穩定提供原創劇本、快速完成製作、理解平台用戶,同時擁有成熟版權管理能力的團隊,可能比一部生命周期有限的爆款更加值得綁定。
這也意味著,紅果與綠泡泡未來即便發生競爭,也未必表現為簡單的「番茄小說對閱文」或者一輪IP版權爭奪戰。番茄小說和閱文仍然是重要的內容資源,但它們更大的價值可能不是為平台建立一個別人無法複製的「IP庫」,而是提供一個持續產生故事、篩選題材和驗證用戶需求的源頭。真正決定平台競爭力的,是誰能夠把這個源頭與製作團隊、AI生產能力、用戶數據和分發體系連接起來。
因此,接下來判斷短劇行業是否進入下一階段競爭,值得觀察的指標也需要發生變化:不僅是誰獲得更多IP、誰拿到更多首發,而是誰能夠聚集最穩定的原創團隊,誰擁有更成熟的供應商體系,誰能夠更快識別爆款,又是誰能夠在內容快速複製的環境里建立有效的版權和審核機制。
而如果綠泡泡最終停留在聯合發行和微信內部流量承接,它可能只是短劇行業新的重要渠道。紅果仍然擁有非常明顯的平台優勢,兩者甚至可以長期並存。但如果微信開始從流量分發繼續向內容生產移動,短劇行業可能迎來紅果崛起之後一次重大的平台戰役。