戰爭紅利持續釋放,全球超大型油輪運費升至60年來最高水平
美伊衝突升級后,能源、軍工、航運、替代能源等多個行業直接獲得明確的業績與發展紅利。
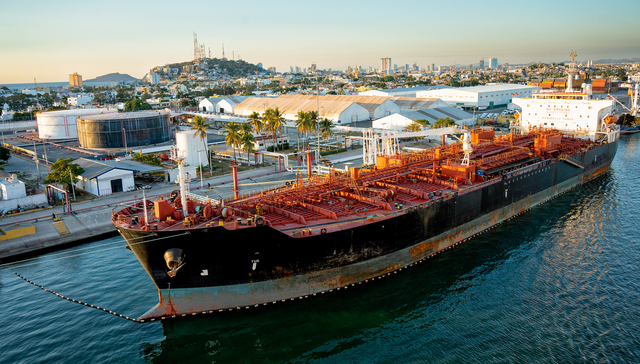
據央視新聞報道,中東戰事延宕大幅拉升長距離原油運輸剛需,疊加船隊供給嚴重短缺,目前全球超大型油輪(VLCC)運費已飆升至60年來最高水平。
超大型油輪是全球遠洋原油運輸的絕對主力,典型船長約330-340米,型寬約60米,滿載吃水深度超過20米,單次可運載約200萬桶原油,單桶原油的遠洋運輸成本比中小型油輪低40%以上。
荷蘭國際集團最新報告指出,以一艘9月份從沙特出發前往荷蘭的油輪為例,運費折算后相當於每桶原油運輸成本達35美元,超過原油價格的三分之一,而去年同均值僅為2美元。進入今年10月,油輪運費依舊高企。
在此帶動下,海運行業薪資整體呈現結構性上漲態勢,主要集中在船員、核心造船技術崗、海事綠色等專業崗。部分承擔霍爾木茲海峽航行任務的油輪船長,月薪已漲至10萬美元,普通船員薪酬達到正常水平的4-6倍。
即便開出高薪,願意進入波斯灣的船員仍越來越難找。疊加霍爾木茲海峽高風險航線的額外戰爭津貼,部分跑中東航線的海員實際到手收入較2025年同期上漲超20%。
未來2-3年船員和核心技術崗的薪資仍有進一步上行空間。國際勞工組織已達成全球統一漲薪協議:熟練水手的最低工資標準從2026年1月1日起上調至690美元/月,2027年將進一步漲到704美元/月,2028年升至715美元/月。
有美國船舶經紀商指出,即便經通脹調整,當前運費也已是上世紀60年代超大型油輪問世以來的最高水平。
部分船齡10年左右的二手超大型油輪成交價已突破1.5億美元,高於當前1.35億美元左右的新船平均造價,出現船價倒掛行情。買家甘願支付高額溢價,只為鎖定可馬上投入運營的現貨運力。
船價倒掛的核心原因是新舊船交付周期差異:訂造新船需要等待建造交付,購買二手船可即刻投入航線運營、承接貨運訂單,賺取高額運費。可裝載約200萬桶原油的超大型油輪,在中東至東亞航線上的日運費已攀升至約120萬美元。
雖然中東原油出口已逐步恢復,但貿易流程遠比戰前複雜。
中東產油國越來越依賴在海上進行「船對船」轉運,每次轉運往往額外增加約一周的航行時間,進一步拉長了全球船隊的周轉周期。而地區局勢導致霍爾木茲海峽通航狀況的反覆變化更是加劇了這一困境。
目前,運費暴漲正向整個能源產業鏈傳導。西班牙煉油商萊普索爾公司今年三季度煉油利潤為每桶36美元,但市場人士估算,10月已收窄至約15美元,部分原因正是高企的油輪成本。
市場人士警告稱,油輪運費節節攀升,但到了某個臨界點,煉油廠很可能選擇減產。市場的核心問題已經從「運費還能漲多高」轉變為在運費持續攀升侵蝕煉油利潤之前,全球原油貿易體系究竟還能承受多大的壓力。
原油買家為規避供應鏈風險、保障供貨穩定,紛紛跳出中東傳統採購區域。其中,亞洲買家大規模轉向美國、拉美等地區採購原油,徹底改變了以往短途運輸的貿易模式,長距離遠洋運輸需求大幅激增。
航運分析平台數據顯示:2026年年初至今,全球超大型油輪新船訂購量已達217艘,遠超2025年全年93艘的訂購總量。分析指出,這場總價值超200億美元的「買船潮」,是全球航運市場至少25年來規模最大的一次。
光大證券進一步指出,霍爾木茲海峽通航受阻還促使部分原油需繞行或通過船對船過駁運輸,有效運力收緊疊加四季度季節性需求回升,支撐運價維持高位。地緣風險尚未緩解背景下,油輪周轉效率下降或進一步強化供給約束。
與此同時,作為全球最大的原油出口國之一,沙烏地阿拉伯與伊朗支持的葉門胡塞武裝軍事衝突正處於2026年下半年以來的高強度升級階段。各方展開了激烈的互襲戰,能源和機場等民用設施都成為目標。
分析師表示,如果紅海曼德海峽與霍爾木茲海峽「雙峽聯動」格局形成,將意味著全球約25%的原油供應難以得到保障;戰爭風險保險費用飆升,油輪單次通航保費從25萬美元激增至1000萬美元。
華泰證券指出,「雙峽」衝突升級、擴散,基礎設施受損及低庫存推升供給衝擊。9月以來霍爾木茲海峽通行量恢復仍不穩定,胡塞封鎖加劇收縮替代路線的原油供給。